Seguro de hogar y filtraciones: cómo documentar el daño
Para gestionar una filtración con su seguro de hogar, documente el daño desde el primer día con fotos fechadas, una cronología de cuándo y cómo apareció, un informe técnico que identifique la causa y cotizaciones que separen la reparación del origen de los daños interiores. Cada póliza define qué cubre y qué excluye, por lo que conviene revisarla con su corredor o aseguradora. Waterproofings entrega un informe técnico firmado en terreno, con fotos y presupuesto por partidas, que sirve como antecedente para ese proceso.
Este artículo entrega orientación general sobre cómo documentar un daño por filtración. Las coberturas, exclusiones y plazos dependen de cada póliza; consulte siempre las condiciones de la suya con su corredor o aseguradora y, ante un conflicto, con un abogado.
El seguro paga lo que usted puede demostrar
Cuando una filtración daña el cielo, el piso de madera o los muebles, la primera reacción es secar, limpiar y llamar a alguien para arreglar. Es comprensible, pero si tiene seguro de hogar, cada paso que da en esas primeras horas puede facilitar o complicar la gestión. Las aseguradoras evalúan el siniestro sobre la base de antecedentes: qué pasó, cuándo, por qué y cuánto cuesta repararlo. Si esos antecedentes no existen o se perdieron, la conversación se vuelve cuesta arriba.
La buena noticia es que documentar bien no es difícil. Requiere orden y un poco de método.
Causa y daño: dos cosas que el seguro mira por separado
En una filtración hay siempre dos componentes:
- La causa: por dónde entra el agua. Una terraza sin media caña, un desagüe tapado, una cubierta envejecida, una cañería rota.
- El daño: lo que el agua afectó. Cielo manchado, pintura soplada, piso hinchado, muebles, artefactos eléctricos.
Muchas pólizas tratan estos dos componentes de manera diferente. Es habitual, por ejemplo, que el daño súbito por agua tenga cobertura y que el deterioro gradual por falta de mantención quede excluido, o que se cubra el daño interior pero no la reparación de la impermeabilización que lo originó. Por eso su documentación debe separar ambas cosas con claridad. Revise en su póliza cómo se describen estas situaciones.
Qué documentos reunir y qué demuestra cada uno
| Documento | Qué demuestra | Quién lo genera |
|---|---|---|
| Fotos y videos fechados del daño | Extensión del daño y su evolución | Usted, desde el primer día |
| Cronología escrita | Cuándo apareció, si coincidió con lluvia, qué medidas tomó | Usted |
| Avisos a la administración o al vecino | Que informó oportunamente a los posibles responsables | Usted, por correo o mensaje |
| Informe técnico de la filtración | Origen del agua, mecanismo de falla, solución técnica | Empresa especialista |
| Presupuesto de reparación del origen | Costo de cortar la filtración | Empresa de impermeabilización |
| Presupuesto de daños interiores | Costo de pintura, cielos, pisos, muebles | Contratistas de terminaciones |
| Boletas o facturas de bienes dañados | Valor de lo perdido | Usted, si las conserva |
Paso a paso desde que aparece la mancha
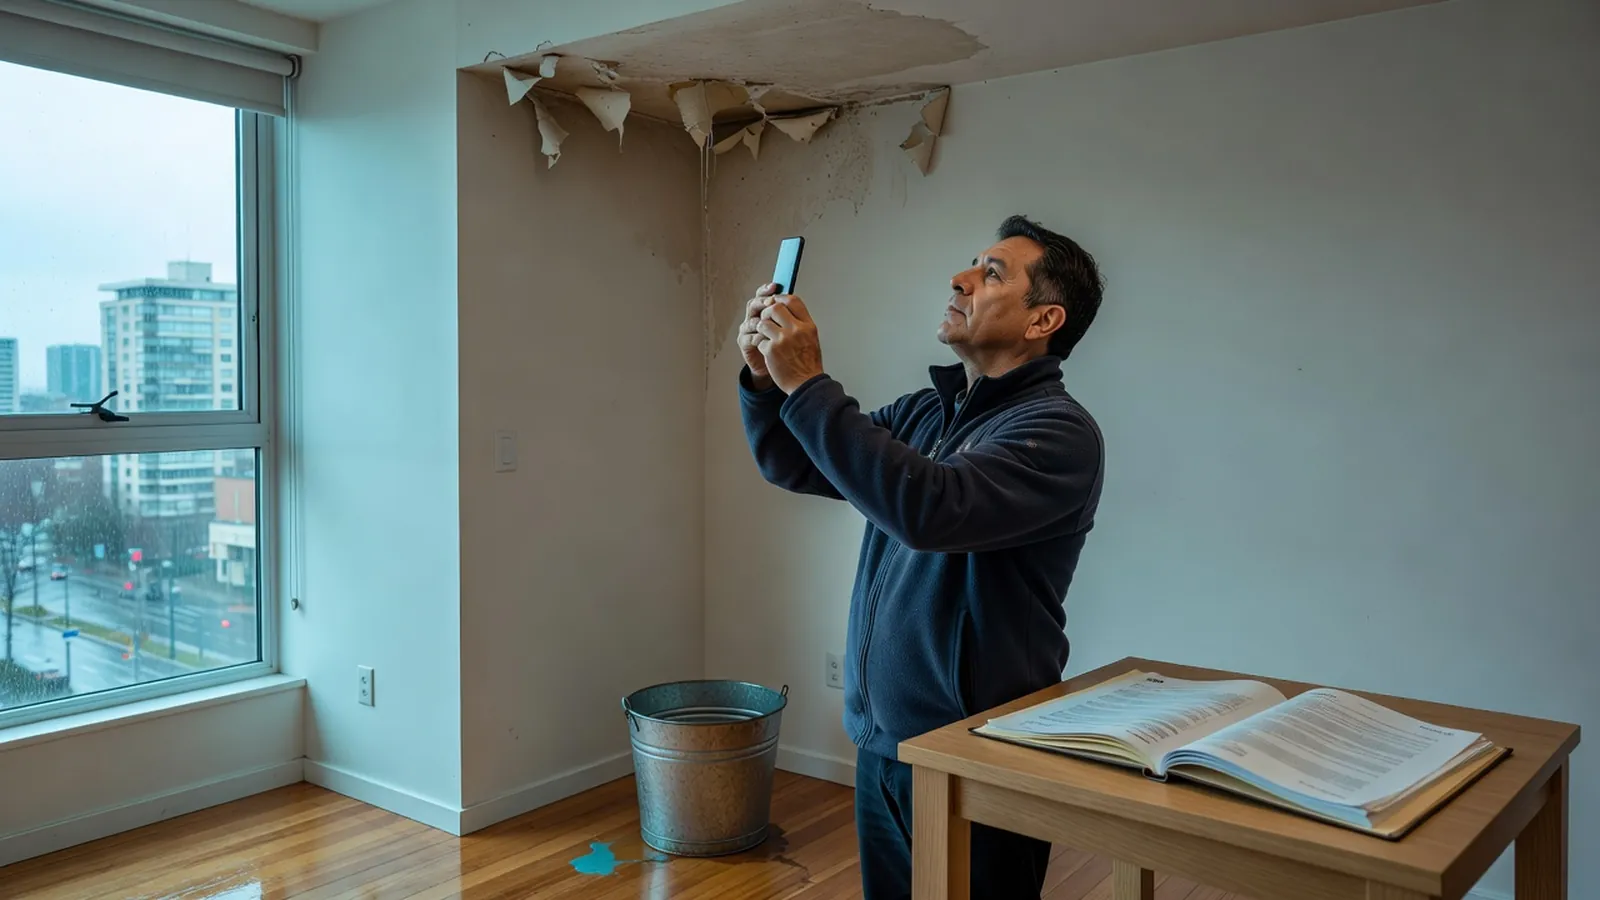
- Contenga el daño sin borrar evidencia. Mueva muebles, ponga recipientes, corte la electricidad del sector si hay agua cerca de luminarias. Antes de limpiar, saque fotos.
- Fotografíe con método: una foto general del recinto para ubicar, luego acercamientos de cada daño. Repita a los días para mostrar si avanza. Si hay goteo activo, grabe un video corto.
- Escriba la cronología: fecha en que notó la mancha, si estaba lloviendo, cuántos días llevaba lloviendo, qué hizo usted.
- Avise a su aseguradora o corredor dentro del plazo que indique su póliza y pregunte qué antecedentes necesitan y si enviarán a un liquidador.
- Avise a la administración si vive en un edificio o condominio, y al vecino si sospecha que el agua viene de su unidad.
- Pida un diagnóstico técnico de la causa, con fotos de la superficie donde entra el agua: terraza, cubierta, muro.
- Consulte antes de reparar el origen. Es razonable hacer una contención provisoria para evitar más daño, pero antes de una reparación definitiva pregunte a la aseguradora si necesitan inspeccionar.
- Pida cotizaciones separadas para el origen y para los daños interiores.
Cuando el agua viene de otro lugar
En departamentos, la filtración muchas veces nace en la unidad de arriba o en un bien común. En esos casos pueden entrar en juego otros seguros: el del vecino, si tiene, o el del edificio, si la comunidad contrató una póliza para bienes comunes. El informe técnico es la pieza que permite orientar el caso hacia la póliza que corresponde, porque ubica el origen. La Ley 21.442 de Copropiedad Inmobiliaria regula en términos generales la relación entre unidades y bienes comunes; la administración y, si es necesario, un abogado pueden orientarlo sobre cómo se aplica en su edificio.
Qué debe tener el informe técnico para que sea útil
Un informe que sirva como antecedente frente a una aseguradora debería:
- Identificar la propiedad, la fecha de la inspección y quién la realizó.
- Describir lo observado separado de la interpretación.
- Incluir fotos del daño interior y de la superficie donde se origina la filtración.
- Explicar la causa probable con fundamento técnico, sin adjetivos.
- Proponer una solución concreta, con sistema y partidas medibles.
- Estar firmado.
Un informe que solo diga “filtración por techo, impermeabilizar” aporta poco. Uno que diga “desagüe de terraza superior con sello desprendido, ingreso de agua por perímetro, mancha coincidente en cielo de living” ayuda a todos a entender el caso. Si necesita ese diagnóstico, puede coordinarlo en la página para agendar una visita técnica.
Errores que complican la gestión
- Pintar el cielo antes de documentar: se pierde la evidencia de la extensión del daño.
- Reparar el origen sin fotos del antes: después no hay forma de mostrar cuál era la falla.
- Presentar un solo presupuesto global que mezcla impermeabilización y terminaciones interiores.
- Esperar meses para avisar: además del riesgo de quedar fuera de plazo, una filtración antigua puede leerse como deterioro gradual.
- Atribuir la causa sin diagnóstico: afirmar que “es la terraza de arriba” y que luego resulte una cañería propia.
La prevención también cuenta
Mantener un registro de las mantenciones de su techo o terraza, con boletas y fechas, es útil más allá del seguro: demuestra que la propiedad se cuida y facilita cualquier diagnóstico posterior. Una revisión técnica en otoño y la limpieza de desagües y canaletas antes de las lluvias son las medidas más simples para evitar llegar a un siniestro. Si su terraza ya muestra señales de desgaste, revise las opciones de reparación de terrazas con filtraciones.
Cómo lo apoyamos desde Waterproofings
Cuando lo visitamos por una filtración, el técnico revisa tanto el daño interior como la superficie donde se origina, mide y redacta en terreno un informe técnico firmado con diagnóstico, fotos, causa, solución y presupuesto por partidas, que le llega al instante por correo o WhatsApp. Ese documento separa con claridad la reparación del origen y queda disponible para que usted lo presente a su aseguradora, a la administración o a su vecino. La visita es sin costo en la Región Metropolitana, y si decide hacer la reparación con nosotros, la ejecuta personal propio con garantía por escrito.
Documente la causa con un informe firmado en terreno
Agende una visita técnica sin costo en la Región Metropolitana. Le entregamos el informe con fotos, causa y presupuesto el mismo día, por correo o WhatsApp, listo para su gestión. Contacto: +56 9 5001 9750 o contacto@waterproofings.cl.
Preguntas frecuentes
¿El seguro de hogar cubre las filtraciones?
Depende de la póliza: muchas cubren ciertos daños por agua y excluyen el deterioro por falta de mantención, pero las condiciones varían entre compañías y planes. Revise su póliza o consulte a su corredor antes de dar por hecho la cobertura.
¿Debo esperar al liquidador antes de reparar?
Puede y debe contener el daño para evitar que empeore, documentándolo antes con fotos. Para la reparación definitiva, consulte primero a su aseguradora si necesitan inspeccionar.
¿Sirve un informe de una empresa de impermeabilización para el seguro?
Suele ser un antecedente útil, porque identifica la causa y documenta la superficie con fotos. La aseguradora evaluará el caso según su póliza y sus propios procedimientos.
Si la filtración viene del departamento de arriba, ¿qué seguro responde?
Puede intervenir el seguro del vecino, el del edificio o el suyo, según el origen y las pólizas vigentes. El informe técnico que ubica el origen ayuda a orientar el caso; la administración y su corredor pueden orientarlo.
¿Qué fotos debo tomar de una filtración?
Una foto general del recinto, acercamientos de cada daño y fotos repetidas en días sucesivos para mostrar la evolución. Si puede, fotografíe también la superficie sospechosa desde donde entra el agua.